
Dư nợ thẻ tín dụng là gì? Cách kiểm tra dư nợ thẻ tín dụng
Kiến thức thẻKiểm duyệt: Ban biên tập Sản Phẩm Vay (Ban biên tập)Cập nhật 07/11/20265 phút đọc
Bạn đang sử dụng thẻ tín dụng, nhưng chưa có định nghĩa đầy đủ về dư nợ thẻ tín dụng, cách thanh toán dư nợ như thế nào và nên làm gì để thanh toán được dư nợ…
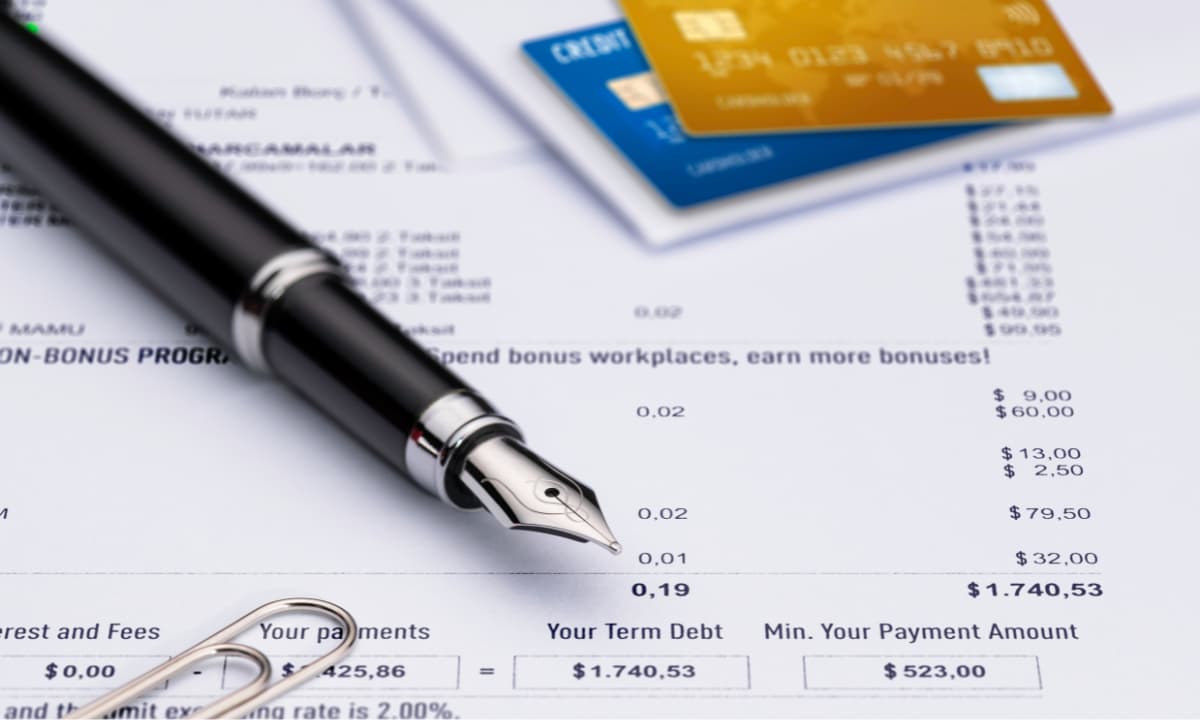

Bài viết phản ánh thông tin tại thời điểm đăng hoặc cập nhật ghi ở trên. Lãi suất, phí, hạn mức và điều kiện có thể đã thay đổi; hãy kiểm tra với ngân hàng hoặc tổ chức tài chính trước khi quyết định.
Bạn đang sử dụng thẻ tín dụng, nhưng chưa có định nghĩa đầy đủ về dư nợ thẻ tín dụng, cách thanh toán dư nợ như thế nào và nên làm gì để thanh toán được dư nợ đúng hạn. Bài viết hôm nay sẽ giúp bạn rõ hơn về điều đó.
Dư nợ thẻ tín dụng là gì?
Dư nợ thẻ tín dụng là số tiền mà chủ thẻ tín dụng đang nợ ngân hàng khi sử dụng thẻ để thanh toán hoặc rút tiền mặt. Bản chất của thẻ tín dụng là chi trước trả sau, ngân hàng sẽ cấp một số tiền trong hạn mức của thẻ cho khách hàng dùng trước và phải trả lại vào ngày đến hạn thanh toán mỗi tháng.
Dư nợ thẻ tín dụng được tính bằng tổng số tiền chi tiêu bằng thẻ cộng với lãi suất và phí (nếu có). Lãi suất thẻ tín dụng phát sinh khi bạn không thanh toán được toàn bộ dư nợ vào kỳ sao kê (hạn thanh toán hàng tháng), lãi suất này thường được tính theo dư nợ cuối kỳ, tức là số tiền nợ sau khi trừ đi khoản đã thanh toán trong kỳ trước.
Có hai loại dư nợ thẻ tín dụng chính:
- Dư nợ cuối kỳ: Là số tiền nợ phải thanh toán vào ngày đến hạn thanh toán của kỳ sao kê.
- Dư nợ tạm tính: Là số tiền nợ được tạm tính khi kỳ sao kê trùng với các ngày nghỉ lễ, Tết. Mục đích của việc tạm tính này là giúp khách hàng có kế hoạch thanh toán sớm, giảm khả năng phát sinh nợ quá hạn và phải chịu thêm các khoản phí phạt không mong muốn.
Xem thêm: Cách đọc bảng sao kê thẻ tín dụng
Cách kiểm tra dư nợ thẻ tín dụng
Bạn có thể thanh toán dư nợ thẻ tín dụng bằng nhiều cách khác nhau, bao gồm:
Thanh toán toàn bộ dư nợ: Bạn có thể thanh toán toàn bộ dư nợ thẻ tín dụng bằng cách chuyển khoản hoặc đến ngân hàng để thanh toán trực tiếp.
Thanh toán tối thiểu: Ngân hàng sẽ tính toán số tiền tối thiểu bạn phải thanh toán hàng tháng. Thông thường, số tiền tối thiểu này là khoảng 5-10% giá trị dư nợ. Tuy nhiên, việc thanh toán số tiền tối thiểu chỉ giúp bạn tránh phạt trễ hạn, còn số tiền còn lại sẽ tính lãi và tăng dần theo thời gian.
Hậu quả khi không thanh toán dư nợ thẻ tín dụng đúng hạn
Phí trễ hạn và lãi suất cao
Ảnh hưởng đến điểm tín dụng CIC
Thẻ bị khóa
Cách thanh toán dư nợ thẻ tín dụng
Bạn có thể thanh toán dư nợ thẻ tín dụng bằng một số cách như sau:
- Ghi nợ tự động từ tài khoản thanh toán: đây là hình thức bạn đăng ký với ngân hàng vào kỳ sao kê sẽ tự động thu nợ thẻ tín dụng trên tài khoản của mình
- Chuyển khoản từ tài khoản ngân hàng khác sang tài khoản thẻ tín dụng
- Nộp tiền mặt trực tiếp tại quầy giao dịch ngân hàng
- Thanh toán qua ví điện tử
- Thanh toán qua máy ATM
Một số lưu ý để thanh toán dư nợ thẻ tín dụng đúng hạn
Việc thanh toán dư nợ thẻ tín dụng đúng hạn là rất quan trọng. Nếu không thanh toán dư nợ đúng hạn, khách hàng sẽ phải chịu thêm các khoản phí phạt như phí chậm thanh toán, phí trả chậm,... Bên cạnh đó, việc thanh toán dư nợ thẻ tín dụng quá hạn có thể ảnh hưởng xấu đến điểm tín dụng của khách hàng, khiến họ khó tiếp cận các khoản vay trong tương lai.
Dưới đây là một số cách để thanh toán dư nợ thẻ tín dụng đúng hạn:
- Đặt lịch thanh toán tự động: Đây là cách đơn giản và hiệu quả nhất để đảm bảo thanh toán dư nợ thẻ tín dụng đúng hạn.
- Theo dõi lịch sao kê: Khách hàng nên thường xuyên kiểm tra lịch sao kê để biết số tiền dư nợ và ngày đến hạn thanh toán.
- Thanh toán dư nợ sớm: Khách hàng nên thanh toán dư nợ càng sớm càng tốt để tránh phát sinh lãi suất và phí phạt.
Để biết thêm thông tin về dư nợ thẻ tín dụng, bạn có thể liên hệ với ngân hàng phát hành thẻ để được tư vấn rõ hơn trong từng trường hợp cụ thể, tránh phát sinh các rủi ro về tài chính, ảnh hưởng uy tín của bạn sau này.
Bài viết tuân theo nguyên tắc biên tập của Sản Phẩm Vay. Nội dung chỉ mang tính tham khảo, không thay thế tư vấn tài chính cá nhân.
Bài viết này có hữu ích với bạn không?
Có
Không
Đội ngũ thực hiện bài viết
TH
Người viết
Bùi Thu Hằng
Nguồn tham khảo
Nội dung mang tính tham khảo, không thay thế tư vấn từ tổ chức tín dụng hoặc chuyên gia.
Có thể bạn quan tâm
Hoàn tiền thẻ sau phí
Tính tiền hoàn còn lại sau khi áp trần và trừ phí thường niên.
Chi phí trả góp 0%
Quy phí chuyển đổi trả trước thành lãi suất hiệu dụng.
Kiến thức thẻ
Điều kiện mở thẻ tín dụng UOB: Cập nhật mới nhất
Các loại thẻ tín dụng của ngân hàng UOB đang được nhiều khách hàng quan tâm bởi những lợi ích mà chúng mang lại. Vậy những điều kiện mở thẻ tín dụng UOB là gì?…
07/11/20269 phút đọc
Kiến thức thẻ
Hướng dẫn mở thẻ tín dụng FE Credit mới nhất hiện nay
Mở thẻ tín dụng Fe Credit được thực hiện khá đơn giản và nhanh chóng, bạn có thể mở thẻ online hoặc tại quầy giao dịch của Fe Credit. Cùng tìm hiểu ngay!
07/11/20267 phút đọc
Kiến thức thẻ
2 Cách mở thẻ tín dụng SeABank nhanh chóng nhất
Thẻ tín dụng SeABank với thật nhiều ưu đãi nổi bật. Vậy mở thẻ tín dụng SeABank có phức tạp không? Cùng Sản Phẩm Vay xem bài viết này ngay nhé!
07/11/20268 phút đọc
Kiến thức thẻ
Tra cứu ngày sao kê thẻ tín dụng Standard Chartered
ngày sao kê thẻ tín dụng standard chartered
07/11/20266 phút đọc
Kiến thức thẻ
Hướng dẫn mua điện thoại trả góp qua thẻ tín dụng
Hướng dẫn mua điện thoại trả góp qua thẻ tín dụng
07/11/20269 phút đọc
Cần tư vấn thêm?
Chia sẻ nhu cầu để được tư vấn điều kiện vay hoặc mở thẻ phù hợp.